Domain märchensteuer.de kaufen?
Wir ziehen mit dem Projekt
märchensteuer.de um.
Sind Sie am Kauf der Domain
märchensteuer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain märchensteuer.de kaufen?
Wie kann die Datenübertragungsgeschwindigkeit in einer Datenleitung maximiert werden?
Die Datenübertragungsgeschwindigkeit in einer Datenleitung kann maximiert werden, indem die Bandbreite der Leitung erhöht wird. Zudem können effiziente Datenkomprimierungstechniken eingesetzt werden, um die Menge an übertragenen Daten zu reduzieren. Außerdem kann die Verwendung von leistungsstarker Hardware und die Optimierung der Netzwerkeinstellungen die Übertragungsgeschwindigkeit verbessern. **
Wie kann die Qualität und Datengeschwindigkeit einer Datenleitung verbessert werden?
Die Qualität und Datengeschwindigkeit einer Datenleitung können verbessert werden, indem hochwertige Kabel und Komponenten verwendet werden. Zudem kann die Signalstärke durch Verwendung von Verstärkern oder Repeatern verstärkt werden. Eine optimale Platzierung von Routern und Access Points kann ebenfalls die Leistung einer Datenleitung verbessern. **

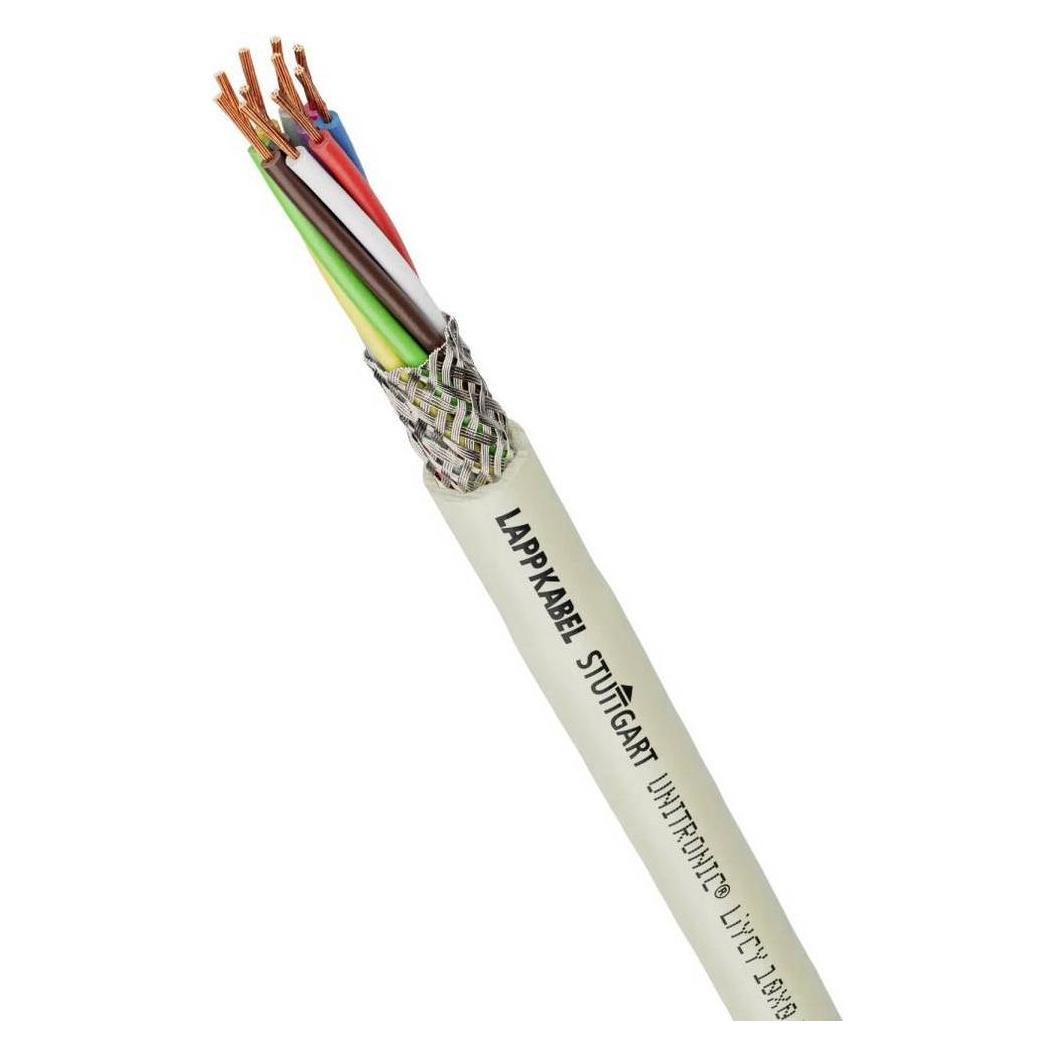
Ähnliche Suchbegriffe für LAPP-28402-50-Datenleitung
Top-Angebote
Produkte zum Begriff LAPP-28402-50-Datenleitung:
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man die Geschwindigkeit und Stabilität einer Datenleitung verbessern?
Die Geschwindigkeit und Stabilität einer Datenleitung können verbessert werden, indem man die Bandbreite erhöht, die Verwendung von Kabeln mit höherer Qualität und geringeren Störungen sowie die Implementierung von Signalverstärkern oder Repeatern in Betracht zieht. Außerdem kann die Aktualisierung der Netzwerkkomponenten und die Optimierung der Netzwerkkonfiguration dazu beitragen, die Leistung der Datenleitung zu verbessern. Es ist auch wichtig, regelmäßige Wartung und Überwachung durchzuführen, um potenzielle Engpässe oder Probleme frühzeitig zu erkennen und zu beheben. **
-
Über welche Datenleitung erfolgt die Kommunikation zwischen Nervensystem und Hormonsystem?
Die Kommunikation zwischen dem Nervensystem und dem Hormonsystem erfolgt über das sogenannte neuroendokrine System. Dabei werden Informationen über Nervenimpulse von den Nervenzellen an spezialisierte Drüsenzellen im Hormonsystem weitergeleitet. Diese Drüsenzellen produzieren dann Hormone, die über das Blut zu den Zielorganen transportiert werden, um dort ihre Wirkung zu entfalten. **
-
Für welche TVS-Diode kann man eine USB-2.0-Datenleitung verwenden?
Für eine TVS-Diode in einer USB-2.0-Datenleitung kann man eine Diode mit einer Durchbruchspannung von etwa 5 bis 6 Volt verwenden. Diese Diode schützt die Datenleitung vor Spannungsspitzen und Überspannungen, die während des Betriebs auftreten können. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **


Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
Top-Angebote
Produkte zum Begriff LAPP-28402-50-Datenleitung:
-
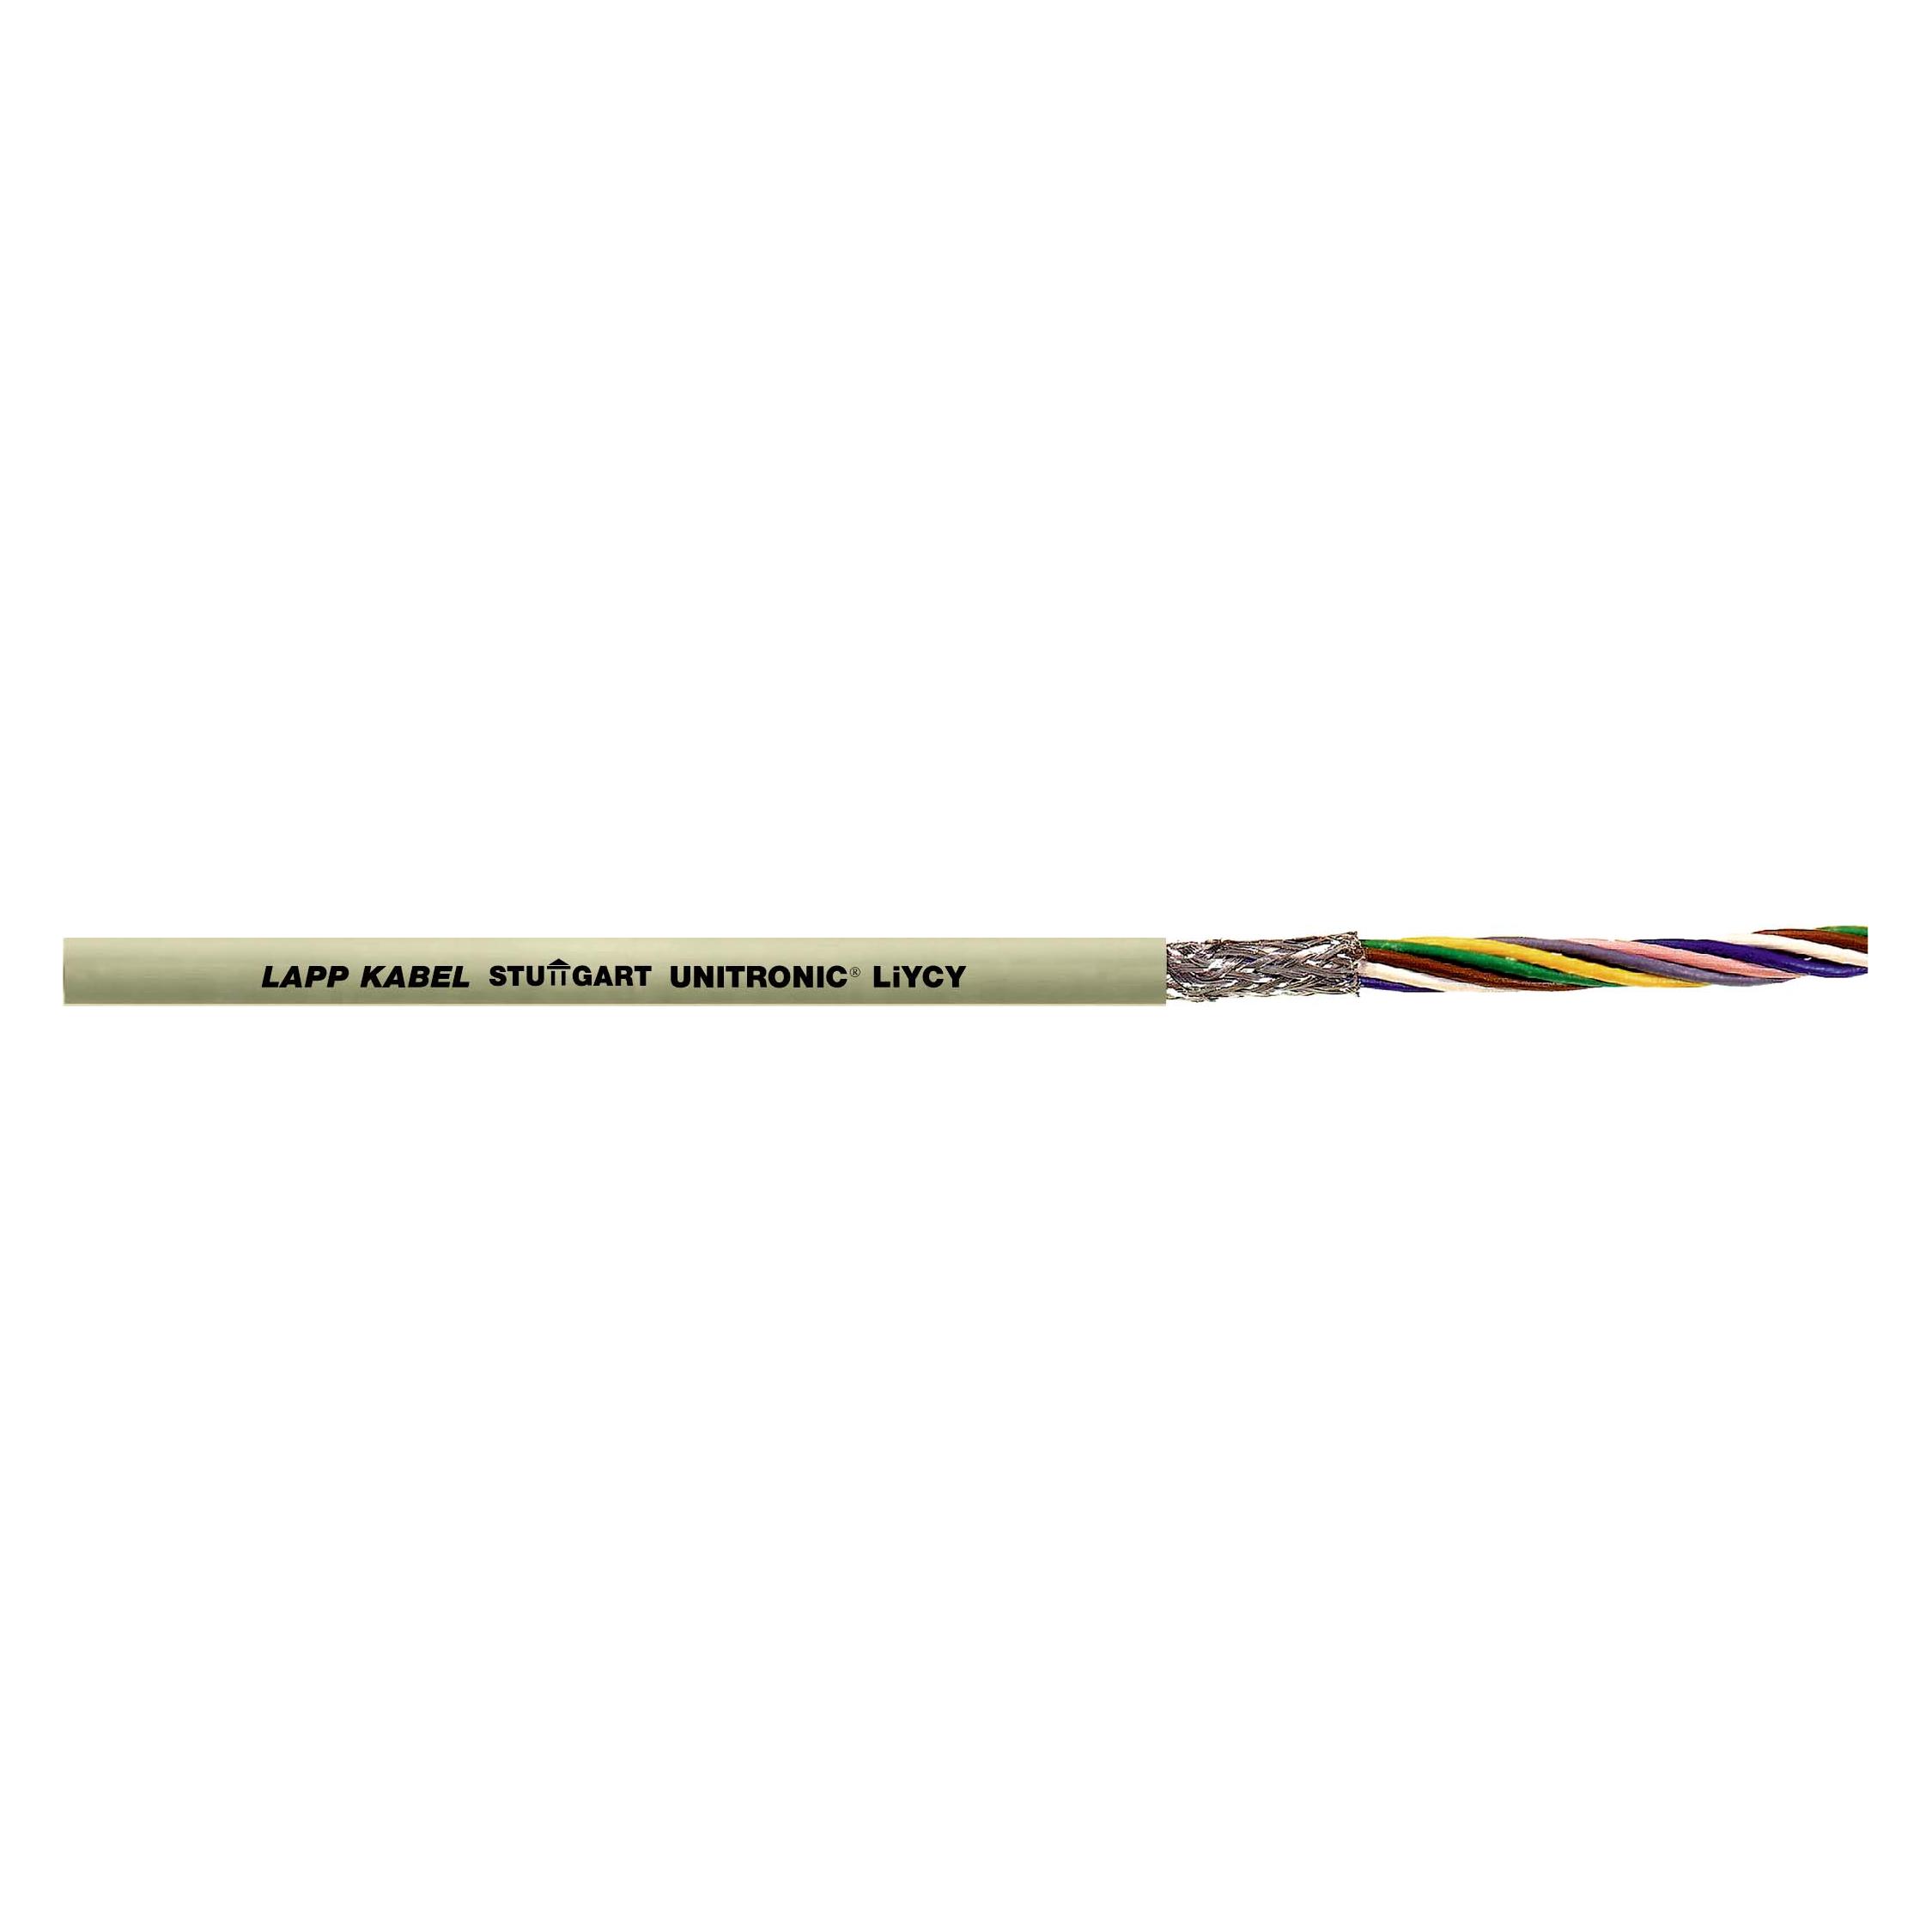
LAPP 28402/50 Datenleitung UNITRONIC LiYY 2 x 0.34mm² Grau 50mLiYY Datenleitungen haben trotz hoher Aderzahlen geringe Außen-Ø. Sie haben einen Ader-Farbcode nach DIN 47100, jedoch ohne Farbwiederholung. Litzenleiter aus blanken Cu-Drähten, Aderisolation und Außenmantel PVC, Adern in Lagen verseilt, flammwidrig nach IEC 60332-1, kieselgrau (RAL 7032). Steuer- und Signalleitungen der Elektronik für Rechenanlagen, elektronische Steuer- und Regelgeräte, Büromaschinen, Waagen usw.21,53 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Datenübertragungsgeschwindigkeit in einer Datenleitung maximiert werden?
Die Datenübertragungsgeschwindigkeit in einer Datenleitung kann maximiert werden, indem die Bandbreite der Leitung erhöht wird. Zudem können effiziente Datenkomprimierungstechniken eingesetzt werden, um die Menge an übertragenen Daten zu reduzieren. Außerdem kann die Verwendung von leistungsstarker Hardware und die Optimierung der Netzwerkeinstellungen die Übertragungsgeschwindigkeit verbessern. **
-
Wie kann die Qualität und Datengeschwindigkeit einer Datenleitung verbessert werden?
Die Qualität und Datengeschwindigkeit einer Datenleitung können verbessert werden, indem hochwertige Kabel und Komponenten verwendet werden. Zudem kann die Signalstärke durch Verwendung von Verstärkern oder Repeatern verstärkt werden. Eine optimale Platzierung von Routern und Access Points kann ebenfalls die Leistung einer Datenleitung verbessern. **
-
Wie kann man die Geschwindigkeit und Stabilität einer Datenleitung verbessern?
Die Geschwindigkeit und Stabilität einer Datenleitung können verbessert werden, indem man die Bandbreite erhöht, die Verwendung von Kabeln mit höherer Qualität und geringeren Störungen sowie die Implementierung von Signalverstärkern oder Repeatern in Betracht zieht. Außerdem kann die Aktualisierung der Netzwerkkomponenten und die Optimierung der Netzwerkkonfiguration dazu beitragen, die Leistung der Datenleitung zu verbessern. Es ist auch wichtig, regelmäßige Wartung und Überwachung durchzuführen, um potenzielle Engpässe oder Probleme frühzeitig zu erkennen und zu beheben. **
-
Über welche Datenleitung erfolgt die Kommunikation zwischen Nervensystem und Hormonsystem?
Die Kommunikation zwischen dem Nervensystem und dem Hormonsystem erfolgt über das sogenannte neuroendokrine System. Dabei werden Informationen über Nervenimpulse von den Nervenzellen an spezialisierte Drüsenzellen im Hormonsystem weitergeleitet. Diese Drüsenzellen produzieren dann Hormone, die über das Blut zu den Zielorganen transportiert werden, um dort ihre Wirkung zu entfalten. **
Ähnliche Suchbegriffe für LAPP-28402-50-Datenleitung
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAPP 28402/100 Datenleitung UNITRONIC LiYY 2 x 0.34mm² Grau 100mLiYY Datenleitungen haben trotz hoher Aderzahlen geringe Außen-Ø. Sie haben einen Ader-Farbcode nach DIN 47100, jedoch ohne Farbwiederholung. Litzenleiter aus blanken Cu-Drähten, Aderisolation und Außenmantel PVC, Adern in Lagen verseilt, flammwidrig nach IEC 60332-1, kieselgrau (RAL 7032). Steuer- und Signalleitungen der Elektronik für Rechenanlagen, elektronische Steuer- und Regelgeräte, Büromaschinen, Waagen usw.35,61 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
LAPP 28402/1 Datenleitung UNITRONIC LiYY 2 x 0.34mm² Kieselgrau (RAL 7032) MeterwareLiYY Datenleitungen haben trotz hoher Aderzahlen geringe Außen-Ø. Sie haben einen Ader-Farbcode nach DIN 47100, jedoch ohne Farbwiederholung. Litzenleiter aus blanken Cu-Drähten, Aderisolation und Außenmantel PVC, Adern in Lagen verseilt, flammwidrig nach IEC 60332-1, kieselgrau (RAL 7032). Steuer- und Signalleitungen der Elektronik für Rechenanlagen, elektronische Steuer- und Regelgeräte, Büromaschinen, Waagen usw.5,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Für welche TVS-Diode kann man eine USB-2.0-Datenleitung verwenden?
Für eine TVS-Diode in einer USB-2.0-Datenleitung kann man eine Diode mit einer Durchbruchspannung von etwa 5 bis 6 Volt verwenden. Diese Diode schützt die Datenleitung vor Spannungsspitzen und Überspannungen, die während des Betriebs auftreten können. **
-
Wann Mehrwertsteuer wann Umsatzsteuer?
Die Mehrwertsteuer wird in den meisten Ländern auf den Wert eines Produkts oder einer Dienstleistung erhoben und ist eine Steuer auf den Mehrwert, der in jeder Stufe der Produktions- und Vertriebskette hinzugefügt wird. Die Umsatzsteuer hingegen wird in einigen Ländern auf den Umsatz eines Unternehmens erhoben und ist eine Steuer auf den Gesamtbetrag der verkauften Waren oder Dienstleistungen. Die Unterscheidung zwischen Mehrwertsteuer und Umsatzsteuer hängt von den jeweiligen Steuergesetzen und -systemen eines Landes ab. In vielen Fällen werden die Begriffe jedoch synonym verwendet, da sie beide auf den Verkauf von Waren und Dienstleistungen anwendbar sind. **
-
Wann Umsatzsteuer wann Mehrwertsteuer?
Die Umsatzsteuer und die Mehrwertsteuer sind im Grunde genommen dasselbe, nur mit unterschiedlichen Namen. In Deutschland wird die Umsatzsteuer erhoben, während in anderen Ländern wie beispielsweise Österreich oder der Schweiz von der Mehrwertsteuer die Rede ist. Beide Steuern werden auf den Verkauf von Waren und Dienstleistungen erhoben, wobei die Höhe je nach Land variieren kann. Die Begriffe werden oft synonym verwendet, aber es ist wichtig zu wissen, dass es sich um dieselbe Steuer handelt. Letztendlich ist es also egal, ob man von Umsatzsteuer oder Mehrwertsteuer spricht, da es sich um dasselbe Konzept handelt. **
-
Ist Mehrwertsteuer gleich Umsatzsteuer?
Ist Mehrwertsteuer gleich Umsatzsteuer? Die Mehrwertsteuer und die Umsatzsteuer sind im Grunde genommen dasselbe, sie bezeichnen beide die Steuer auf den Verkauf von Waren und Dienstleistungen. In einigen Ländern wird die Steuer als Mehrwertsteuer bezeichnet, während sie in anderen als Umsatzsteuer bekannt ist. Beide Steuern werden auf den Endverbraucher übertragen und basieren auf dem Wert der verkauften Produkte oder Dienstleistungen. Letztendlich dienen sowohl die Mehrwertsteuer als auch die Umsatzsteuer dazu, Einnahmen für den Staat zu generieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.